Seguro para anillo de compromiso: por qué el hogar no basta
Un anillo de compromiso no está cubierto por el seguro de hogar solo porque esté en casa: hay un sublímite para joyas, condiciones de custodia y un ámbito territorial que casi nadie lee.

Full Back Insurance
10 de septiembre de 2026
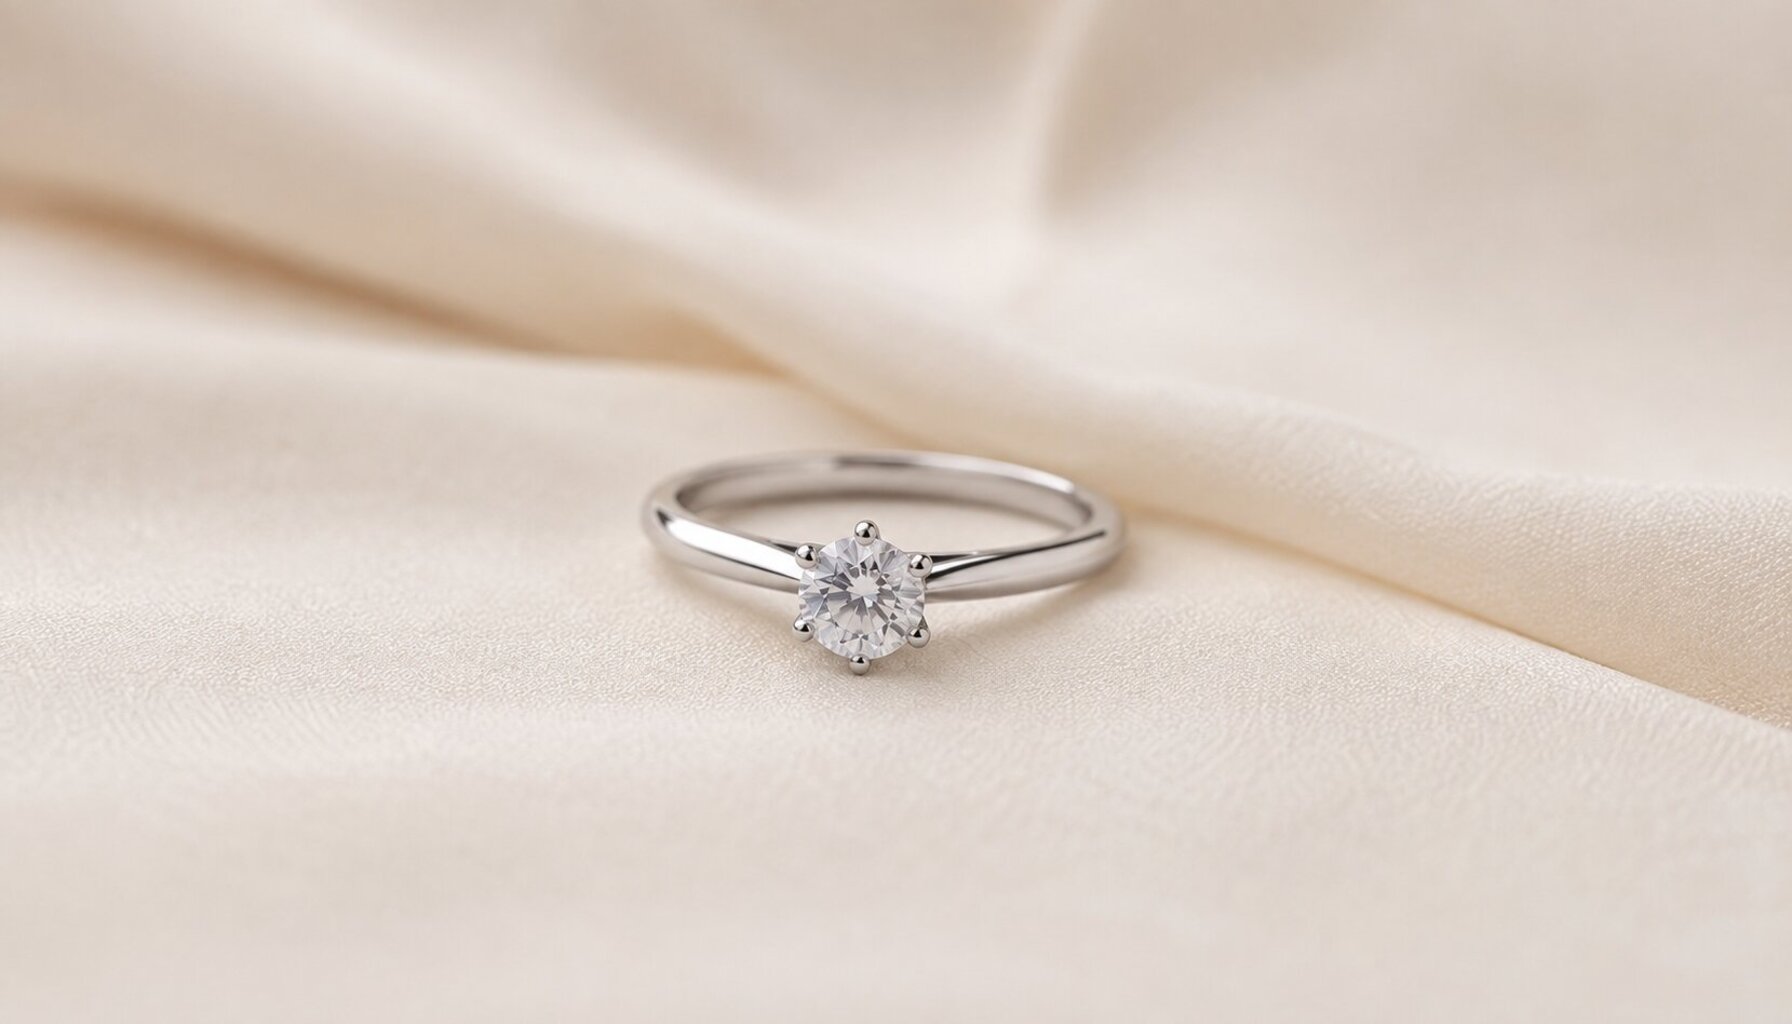
Un anillo de compromiso no está cubierto por tu seguro de hogar solo porque esté dentro de casa. Las pólizas de hogar fijan un sublímite para joyas —una cantidad máxima muy por debajo del capital de contenido— y suelen condicionarlo a que la joya esté en caja fuerte o a que no salga del domicilio. Un anillo que llevas puesto a diario es justo el caso que peor encaja ahí.
La ley resuelve esto de una forma concreta: si el valor que declaras es inferior al valor real, la aseguradora indemniza en proporción. Es la llamada regla proporcional, y en joyas de valor sentimental es donde más duele.
Los datos que necesitas
| Concepto | Qué dice la norma | Fuente |
|---|---|---|
| Límite máximo de indemnización | «la suma asegurada representa el límite máximo de la indemnización» | Ley 50/1980, art. 27 |
| Cómo se calcula el daño | por el valor del interés en el momento inmediatamente anterior al siniestro | Ley 50/1980, art. 26 |
| Infraseguro | si la suma asegurada es inferior al valor real, se indemniza proporcionalmente | Ley 50/1980, art. 30 |
| Póliza estimada | las partes pueden fijar de antemano el valor del interés asegurado | Ley 50/1980, art. 28 |
| Regla proporcional | puede excluirse por acuerdo expreso en la póliza | Ley 50/1980, art. 30 |
Por qué el seguro de hogar se queda corto
Un seguro de hogar cubre el contenido de la vivienda, y dentro de ese contenido reserva una partida específica para joyas. Esa partida tiene tres restricciones que casi nunca se leen hasta que ocurre algo.
Un sublímite propio. Las joyas no se indemnizan hasta el capital de contenido, sino hasta la cantidad concreta que figure para ellas en las condiciones particulares. Búscala en tu póliza: suele ser mucho menor de lo que la gente imagina.
Una condición de custodia. Es frecuente que la cobertura completa exija que la joya esté en caja fuerte homologada, o que rebaje la indemnización si no lo estaba en el momento del robo.
Un ámbito territorial. Muchas pólizas de hogar cubren la joya dentro de la vivienda y dejan fuera —o limitan mucho— lo que ocurra en la calle, en un viaje o en casa de otra persona.
Un anillo de compromiso vive precisamente fuera de esos tres supuestos: se lleva puesto, se sale con él y rara vez vuelve a la caja fuerte. Por eso conviene tratarlo como un riesgo aparte y no darlo por resuelto.
El problema real: lo que vale y lo que declaraste
Aquí está el mecanismo que sorprende a casi todo el mundo.
El artículo 26 de la Ley 50/1980, de Contrato de Seguro, establece que el seguro «no puede ser objeto de enriquecimiento injusto para el asegurado» y que, para determinar el daño, «se atenderá al valor del interés asegurado en el momento inmediatamente anterior a la realización del siniestro». El artículo 27 añade que la suma asegurada «representa el límite máximo de la indemnización a pagar por el siniestro».
Y el artículo 30 cierra el círculo: cuando la suma asegurada es inferior al valor real del bien, la aseguradora indemniza en la misma proporción. Si aseguraste el anillo por la mitad de lo que vale, cobras la mitad del daño. Aunque el daño sea parcial. Aunque tengas la factura.
Es el mismo principio que explicamos para los negocios en primer riesgo y valor total en el seguro de estanco: cambia el objeto, no la mecánica.
Las dos salidas que da la propia ley
La buena noticia es que la Ley 50/1980 ofrece dos formas de neutralizar ese riesgo, y ambas se pactan antes, nunca después.
La póliza estimada (art. 28). Las partes «podrán fijar en la póliza o con posterioridad a la celebración del contrato el valor del interés asegurado que habrá de tenerse en cuenta para el cálculo de la indemnización». Cuando ese valor se acepta expresamente, la póliza es estimada: el importe queda cerrado de antemano y deja de discutirse después del siniestro. Para conseguirlo necesitas acreditar cuánto vale la joya, y ahí entra la tasación.
Excluir la regla proporcional (art. 30). El propio artículo permite que las partes «podrán excluir en la póliza o con posterioridad a la celebración del contrato, la aplicación de la regla proporcional». Es un pacto expreso: o está escrito, o no existe.
Ninguna de las dos se activa sola. Las dos hay que pedirlas.
Qué necesitas reunir antes de asegurar el anillo
Con un anillo de compromiso el orden práctico es este.
La factura de compra, si la conservas. Acredita la adquisición y la fecha, pero no siempre refleja el valor actual: el precio de los metales y de las piedras se mueve.
El certificado gemológico, si el diamante o la piedra principal lo tiene. Describe peso, color, pureza y talla, que son los parámetros de los que depende el valor.
Una tasación actualizada, que es lo que permite fijar la suma asegurada con criterio y negociar una póliza estimada. Conviene revisarla cada cierto tiempo: una tasación de hace diez años describe otro mercado.
Fotografías detalladas de la pieza, incluidas las marcas de punzón o inscripciones interiores si las hay. Ayudan a identificarla y a acreditar su existencia.
Si te preguntas cómo se traduce todo esto en una cifra concreta, lo desarrollamos en cuánto cuesta asegurar un reloj de lujo, donde el mecanismo de valoración es el mismo. Y si tienes varias piezas, no solo el anillo, tiene sentido plantearlo como conjunto: lo vemos en seguro de joyas y relojes de lujo.
El valor sentimental no se asegura, pero se protege
Conviene decirlo con claridad: el seguro indemniza el valor económico del bien, no lo que la pieza significa. El artículo 26 lo impide expresamente al prohibir el enriquecimiento injusto. Ninguna póliza va a pagarte de más porque el anillo fuera de tu abuela.
Lo que sí puedes hacer es que el dinero alcance para reponer o reconstruir la pieza con fidelidad. Y eso depende de dos cosas prosaicas: que el valor declarado sea el correcto y que la documentación de la joya —fotos, certificado, descripción— permita a un joyero rehacerla. Una pieza bien documentada se reconstruye mucho mejor que una descrita como «anillo de oro con diamante».
En seguros de este tipo no hay tarifa de catálogo: el precio depende de la pieza, del valor asegurado y de las condiciones de uso y custodia. Nosotros te lo cotizamos según condiciones de la póliza.
Preguntas frecuentes
¿Mi seguro de hogar cubre el anillo de compromiso?
Parcialmente y con condiciones. Las pólizas de hogar reservan un sublímite específico para joyas, con frecuencia condicionado a que estén en caja fuerte y limitado a lo que ocurra dentro de la vivienda. Un anillo que se lleva puesto a diario queda fuera de ese escenario buena parte del tiempo. Revisa el sublímite y el ámbito territorial en tus condiciones particulares.
¿Qué pasa si aseguro el anillo por menos de lo que vale?
Se aplica la regla proporcional del artículo 30 de la Ley 50/1980: la aseguradora indemniza en la misma proporción que exista entre la suma asegurada y el valor real. Si declaraste la mitad del valor, cobras la mitad del daño. Puede excluirse, pero solo mediante pacto expreso en la póliza.
¿Necesito tasar el anillo para asegurarlo?
No siempre es obligatorio, pero es lo que te permite fijar la suma asegurada con criterio y acordar una póliza estimada al amparo del artículo 28, que cierra el valor de antemano y evita discutirlo después del siniestro.
¿Sirve la factura de la joyería como tasación?
No son lo mismo. La factura acredita la compra y su fecha; la tasación establece el valor actual de la pieza. En joyas compradas hace años la diferencia entre ambas puede ser considerable en cualquiera de los dos sentidos.
¿Está cubierto el anillo si lo pierdo, no si me lo roban?
Depende de la cobertura contratada: robo, hurto y pérdida son riesgos distintos y no siempre van incluidos los tres. Es una de las cosas que conviene comprobar expresamente antes de firmar, según condiciones de la póliza.
¿Y si el anillo era una herencia y no tengo factura?
Se puede asegurar igualmente, pero el peso de acreditar el valor recae entonces en la tasación y en la documentación gráfica de la pieza. Lo tratamos en cómo proteger las joyas heredadas.
Autor
Full Back Insurance
FBI Correduría de Seguros
También puede interesarte
Artículos relacionados
Seguro para Joyas de Herencia: Cómo Proteger lo que te Dejaron
Las joyas heredadas no tienen factura de compra — y sin documentación, asegurarlas parece complicado. Pero es más sencillo de lo que crees, y más urgente de lo que muchos piensan. Esta guía explica exactamente cómo hacerlo.
Seguro de Estanco: Primer Riesgo o Valor Total — Cuál te Conviene y Por Qué
Al contratar el seguro de tu estanco, elegir entre primer riesgo y valor total no es un detalle técnico: es la diferencia entre cobrar lo que te robaron o recibir solo una parte. Te explicamos cuál se adapta mejor a tu negocio y por qué.

¿Tu seguro de hogar cubre tus joyas y relojes? Solo hasta 1.500-3.000 €
La mayoría de pólizas de hogar limitan joyas a 1.500-3.000 € y no cubren fuera de casa ni daño accidental. Qué mirar en tu póliza y cuándo necesitas un seguro específico.
¿Te hemos ayudado? Cuéntaselo a otros
Tu opinión en Google nos ayuda a llegar a más personas.