Tasación de joyas: qué valor acepta realmente la aseguradora
La aseguradora no acepta el valor que tú digas: acepta el del interés asegurado en el momento anterior al siniestro. La tasación existe para que esa cifra y la que declaraste coincidan.

Full Back Insurance
24 de septiembre de 2026
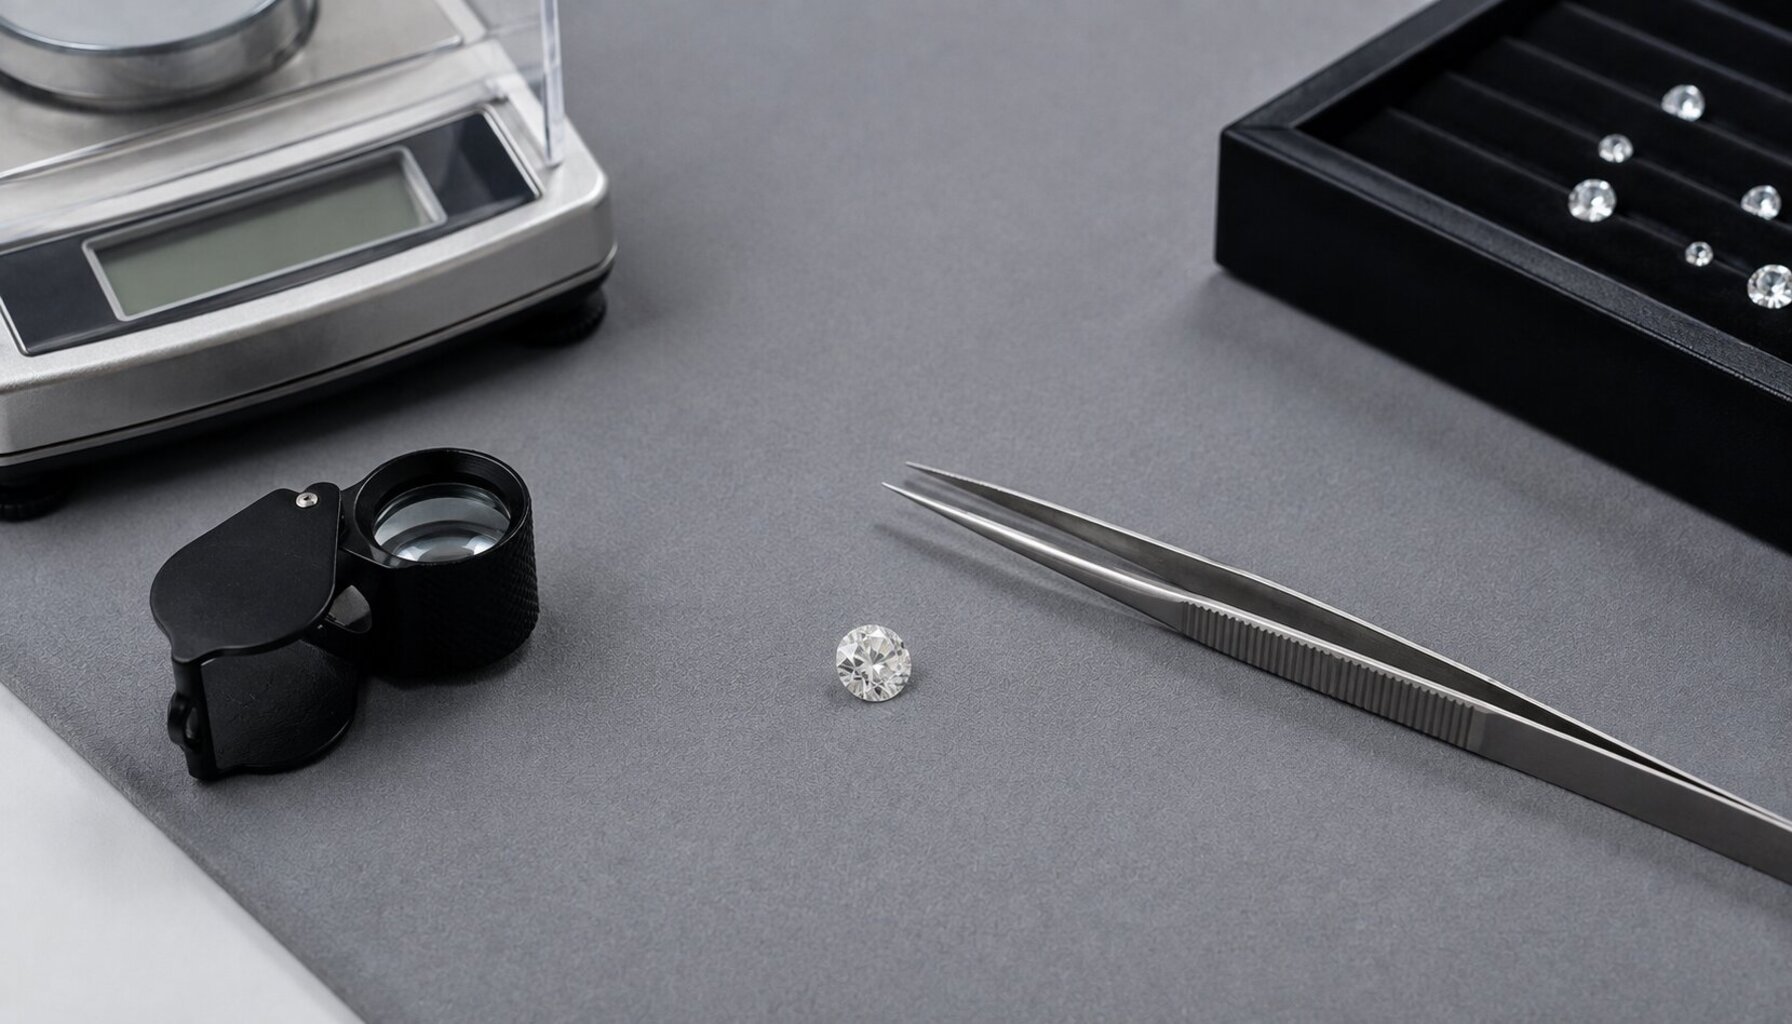
La aseguradora no acepta el valor que tú digas que tiene tu joya: acepta el valor del interés asegurado en el momento inmediatamente anterior al siniestro, según el artículo 26 de la Ley 50/1980. Si la suma que declaraste es inferior a ese valor, indemniza en proporción. Si es superior, tampoco cobras de más. La tasación existe para que esas dos cifras coincidan.
Es la diferencia entre cobrar lo que vale la pieza y cobrar un porcentaje de lo que vale. Y se decide antes de firmar, no después del robo.
Los datos que necesitas
| Concepto | Qué dice la norma | Fuente |
|---|---|---|
| Valor que se indemniza | el del interés asegurado justo antes del siniestro | Ley 50/1980, art. 26 |
| Prohibición de enriquecimiento | el seguro no puede enriquecer injustamente al asegurado | Ley 50/1980, art. 26 |
| Techo de la indemnización | la suma asegurada es el límite máximo | Ley 50/1980, art. 27 |
| Póliza estimada | el valor puede pactarse expresamente en la póliza | Ley 50/1980, art. 28 |
| Infraseguro | indemnización proporcional si se declara de menos | Ley 50/1980, art. 30 |
| Sobreseguro | cabe reducir suma y prima; con mala fe, el contrato es ineficaz | Ley 50/1980, art. 31 |
Los tres valores que no son lo mismo
Cuando alguien pregunta «¿cuánto vale mi joya?», normalmente está mezclando tres cifras distintas.
Lo que pagaste. Es un dato histórico. Aparece en la factura y sirve para acreditar la compra, pero no para fijar la suma asegurada de una pieza comprada hace años: ni el mercado ni el precio de los metales se han quedado quietos.
Lo que te darían por ella. Es el valor de venta o de realización, y suele ser el más bajo de los tres. Es lo que ofrece un comprador de segunda mano, no lo que cuesta reponer la pieza.
Lo que cuesta reponerla. Es el valor de reposición: lo que tendrías que gastar hoy para conseguir una pieza equivalente. Es el que interesa al seguro, porque es el que te deja indemne.
Una tasación para seguro trabaja sobre el tercero. Por eso una tasación hecha para vender y otra hecha para asegurar pueden dar números distintos sin que ninguna esté mal.
Qué mira exactamente un tasador
En joyería, el valor se descompone en elementos que se pueden medir y describir.
El metal. Tipo y ley —oro de 18 quilates, platino, paladio— y peso. Es la parte más objetiva y la que se mueve con la cotización.
Las piedras. En el diamante, los parámetros clásicos: peso en quilates, color, pureza y talla. En piedras de color, además, el origen y si ha recibido tratamientos, que puede cambiar el valor de forma drástica.
La manufactura. El trabajo del taller, la complejidad del engaste, si es pieza única o de serie.
La firma y la procedencia. Una pieza de una casa reconocida o con historia documentada vale por encima de la suma de sus materiales.
El estado de conservación y la existencia de certificados gemológicos previos, que ahorran discusión sobre las características de las piedras.
La jugada que casi nadie pide: la póliza estimada
Aquí está la parte práctica que marca la diferencia, y está escrita en la propia ley.
El artículo 28 de la Ley 50/1980 permite que las partes «podrán fijar en la póliza o con posterioridad a la celebración del contrato el valor del interés asegurado que habrá de tenerse en cuenta para el cálculo de la indemnización», y añade que «se entenderá que la póliza es estimada cuando el asegurador y el asegurado hayan aceptado expresamente en ella el valor asignado al interés asegurado».
Traducido: con una tasación sobre la mesa puedes pactar por adelantado cuánto vale la joya, y ese número deja de ser discutible después del siniestro. Sin ese pacto, el valor se determina cuando ya ha pasado lo peor, con la pieza desaparecida y sin posibilidad de examinarla.
El artículo 30 permite además excluir expresamente la regla proporcional. Son dos pactos distintos y ninguno se aplica por defecto: hay que pedirlos y que consten por escrito.
Cuándo hay que volver a tasar
Una tasación no es un documento perpetuo. Conviene revisarla cuando:
- Han pasado varios años. La cotización de los metales y el mercado de piezas de segunda mano cambian.
- La pieza se ha modificado. Un cambio de engaste, una reparación o una restauración alteran el valor.
- Ha cambiado la información disponible. Un certificado gemológico nuevo puede precisar características que antes se estimaban.
- Vas a renovar la póliza. Es el momento natural para comprobar si la suma asegurada sigue teniendo sentido.
Mantener una suma asegurada desactualizada tiene coste en los dos sentidos. Por debajo, entra la regla proporcional del artículo 30. Por encima, el artículo 31 prevé que cualquiera de las partes pueda exigir la reducción de la suma y de la prima —y que, si el sobreseguro se debe a mala fe del asegurado, «el contrato será ineficaz».
Qué documentación conviene guardar
Con independencia de la tasación, una pieza bien documentada se indemniza y se reconstruye mejor.
Guarda la factura original, el certificado gemológico si existe, fotografías nítidas de la pieza por varios ángulos y de sus marcas o punzones, y una descripción escrita con medidas y pesos. Y no lo guardes todo en el mismo sitio que la joya.
Cómo se traduce esto en la práctica para distintos tipos de pieza lo desarrollamos en seguro de joyas y relojes de lujo, en cómo asegurar un reloj de lujo y, para el caso concreto de las piezas sin factura, en cómo proteger las joyas heredadas. El caso más frecuente —el anillo de compromiso— lo tratamos en seguro para anillo de compromiso. El caso más frecuente —el anillo de compromiso— lo tratamos en seguro para anillo de compromiso.
En este tipo de seguros no hay tarifa fija: el precio depende de la pieza, del valor asegurado y de las condiciones de uso y custodia. Te lo cotizamos según condiciones de la póliza.
Preguntas frecuentes
¿Qué valor de mis joyas acepta la aseguradora?
El valor del interés asegurado en el momento inmediatamente anterior al siniestro, conforme al artículo 26 de la Ley 50/1980, con el tope de la suma asegurada que figure en la póliza (art. 27). Para el seguro, ese valor se corresponde normalmente con el coste de reponer la pieza, no con lo que te darían por venderla.
¿Es obligatorio tasar una joya para asegurarla?
No siempre, pero sin tasación la suma asegurada se fija a ojo, y eso abre la puerta al infraseguro y a la regla proporcional del artículo 30. Además, es la tasación la que permite pactar una póliza estimada al amparo del artículo 28.
¿Cada cuánto debo actualizar la tasación?
No hay un plazo legal. En la práctica conviene revisarla cuando han pasado varios años, cuando la pieza se ha modificado o restaurado, cuando aparece nueva documentación gemológica y, en todo caso, al renovar la póliza.
¿Qué pasa si aseguro la joya por encima de su valor?
No cobras más: el artículo 26 prohíbe el enriquecimiento injusto. Y el artículo 31 permite a cualquiera de las partes exigir la reducción de la suma y de la prima, con devolución del exceso de primas. Si el sobreseguro se debe a mala fe del asegurado, el contrato es ineficaz.
¿Vale la factura de compra como tasación?
No. La factura acredita qué compraste y cuándo; la tasación establece cuánto vale hoy. Son documentos complementarios y en piezas antiguas pueden arrojar cifras muy distintas.
¿Y si la joya tiene sobre todo valor sentimental?
El seguro solo indemniza el valor económico: el artículo 26 impide que sirva para enriquecerse. Lo que sí puedes conseguir es que la indemnización alcance para reconstruir la pieza con fidelidad, y para eso hacen falta tasación, fotografías y una descripción técnica detallada.
Autor
Full Back Insurance
FBI Correduría de Seguros
También puede interesarte
Artículos relacionados
Seguro para anillo de compromiso: por qué el hogar no basta
Un anillo de compromiso no está cubierto por el seguro de hogar solo porque esté en casa: hay un sublímite para joyas, condiciones de custodia y un ámbito territorial que casi nadie lee.
Seguro para Joyas de Herencia: Cómo Proteger lo que te Dejaron
Las joyas heredadas no tienen factura de compra — y sin documentación, asegurarlas parece complicado. Pero es más sencillo de lo que crees, y más urgente de lo que muchos piensan. Esta guía explica exactamente cómo hacerlo.
Seguro de Estanco: Primer Riesgo o Valor Total — Cuál te Conviene y Por Qué
Al contratar el seguro de tu estanco, elegir entre primer riesgo y valor total no es un detalle técnico: es la diferencia entre cobrar lo que te robaron o recibir solo una parte. Te explicamos cuál se adapta mejor a tu negocio y por qué.
¿Te hemos ayudado? Cuéntaselo a otros
Tu opinión en Google nos ayuda a llegar a más personas.