Seguro para tienda de instrumentos musicales: qué cubre y qué no
El seguro de comercio estándar se queda corto donde más importa: los instrumentos que no son tuyos. Depósito, reparación, alquiler y ferias necesitan cobertura expresa.

Full Back Insurance
22 de septiembre de 2026
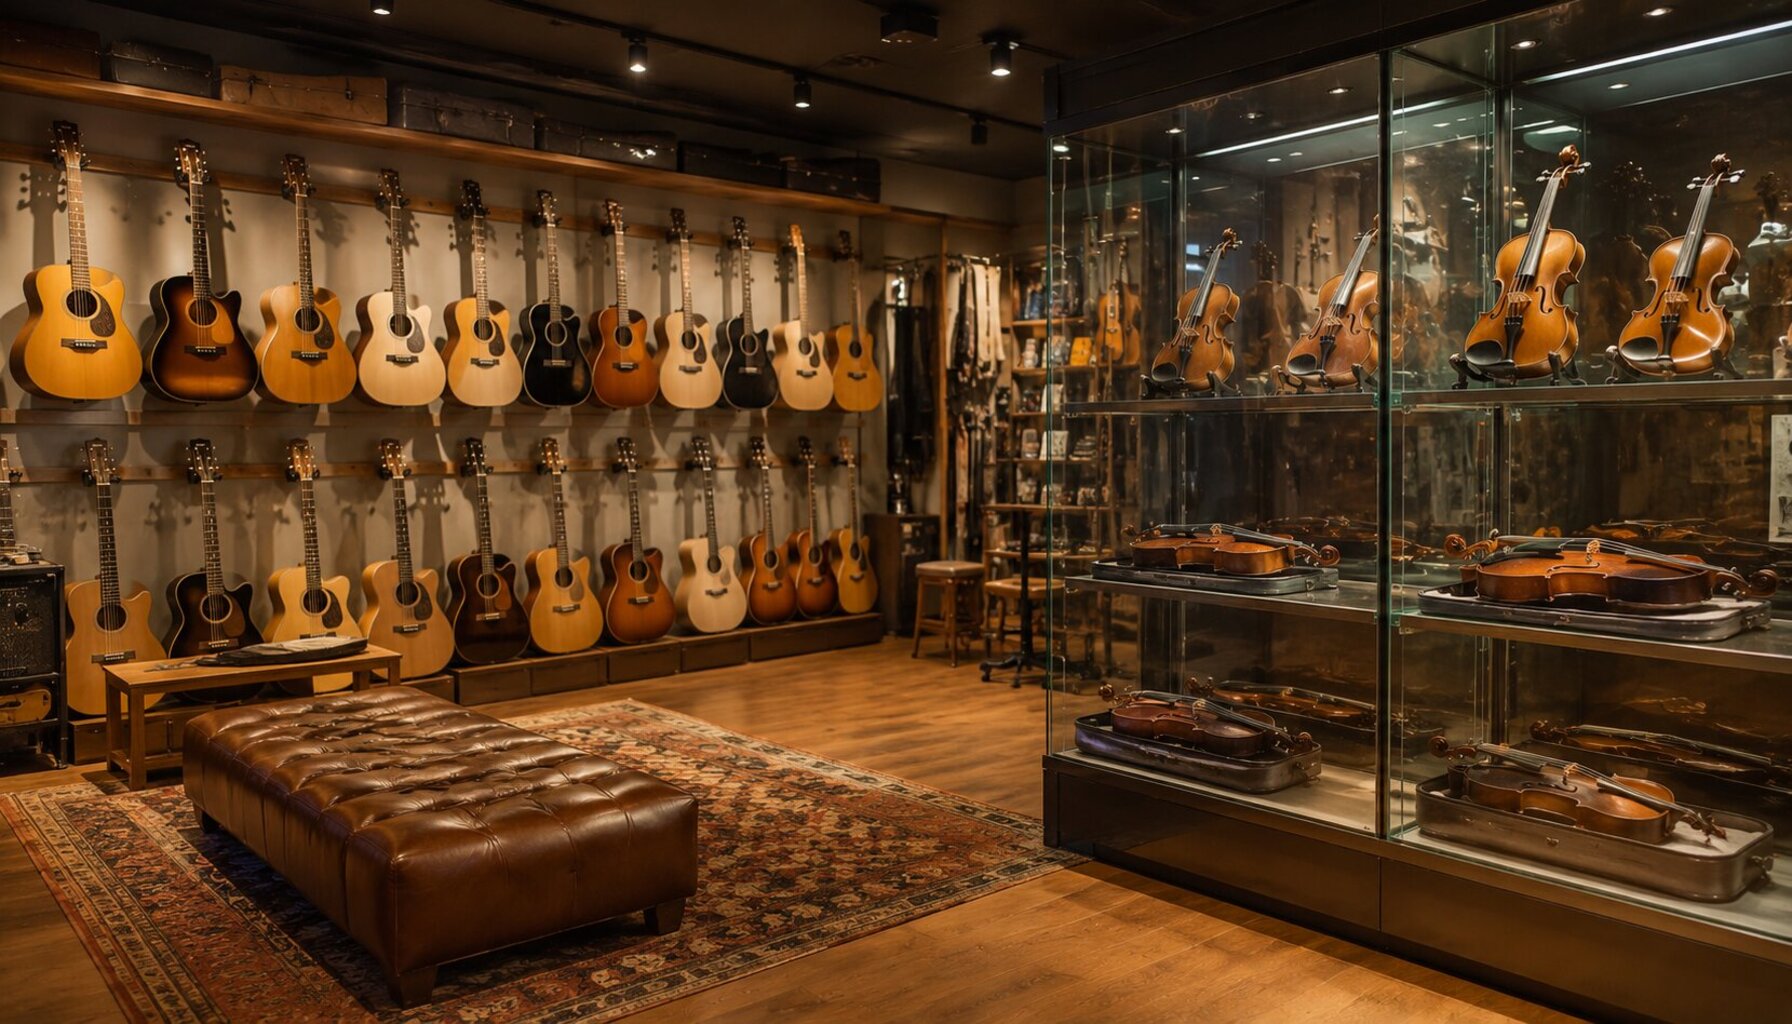
Una tienda de instrumentos musicales se puede asegurar, pero el seguro de comercio estándar se queda corto en el punto que más importa: los instrumentos que no son tuyos. Los que tienes en depósito de un distribuidor, los que un cliente ha dejado en reparación y los que salen a una feria o a un concierto son justo los que más valor concentran y los que peor encajan en una póliza genérica.
El otro punto crítico es la valoración de las existencias. Si declaras menos stock del que realmente tienes, la ley obliga a indemnizar en proporción, y en un negocio con inventario estacional eso se vuelve muy fácil de incumplir sin darse cuenta.
Los datos que necesitas
| Concepto | Qué implica | Fuente |
|---|---|---|
| Infraseguro | si la suma asegurada es inferior al valor real, se indemniza en proporción | Ley 50/1980, art. 30 |
| Exclusión de la regla proporcional | posible, pero solo por pacto expreso en la póliza | Ley 50/1980, art. 30 |
| Límite de indemnización | la suma asegurada es el tope | Ley 50/1980, art. 27 |
| Valor del daño | el del interés asegurado justo antes del siniestro | Ley 50/1980, art. 26 |
| Sobreseguro | cabe reducir suma y prima; con mala fe, contrato ineficaz | Ley 50/1980, art. 31 |
Qué cubre un seguro de comercio y dónde se queda corto
La base de cualquier póliza de tienda es reconocible: continente si eres propietario del local, contenido y existencias, robo y expoliación, incendio, daños por agua, rotura de lunas y responsabilidad civil de la explotación. A partir de ahí, un comercio de instrumentos tiene particularidades que conviene negociar una a una.
Existencias con valor unitario muy desigual. No es lo mismo un almacén de accesorios que una vitrina con dos violines de autor. Muchas pólizas fijan un límite por objeto además del límite total: si tu pieza más cara supera ese sublímite, el resto no está cubierto aunque el capital global sea suficiente.
Sensibilidad ambiental. La madera se mueve con la humedad y la temperatura. Un fallo de climatización o una fuga pueden dañar decenas de instrumentos sin que haya ni incendio ni robo. Conviene comprobar si esos daños entran o se excluyen como «vicio propio» o «desgaste».
Material eléctrico y electrónico. Amplificadores, mesas, pianos digitales. La avería eléctrica y el daño por sobretensión no suelen ir de serie: son coberturas que se añaden.
Robo con selección. En este sector el ladrón sabe lo que busca. Las condiciones de protección exigidas —cierres, alarma, vitrinas— se convierten en requisito de la cobertura, no en una recomendación. Si no se cumplen, la indemnización se discute.
Los instrumentos que no son tuyos
Es la parte que distingue a este negocio y la que más disgustos da.
Depósito o consigna. Instrumentos de un distribuidor o de un particular que están en tu tienda para su venta. No son de tu propiedad, pero responden bajo tu custodia. Una póliza que asegure «existencias propias» puede dejarlos fuera por completo.
Reparación y taller. El instrumento de un cliente que entra a ajustar, encolar o barnizar. Aquí se solapan dos coberturas distintas: los bienes de terceros en tu poder y la responsabilidad civil por los daños que cause tu propio trabajo. No son lo mismo y conviene tener las dos claras.
Alquiler. Si alquilas instrumentos a estudiantes o a orquestas, el bien sale del local y sigue siendo tuyo. Hay que verificar el ámbito territorial de la cobertura y qué pasa mientras está en manos del arrendatario.
Exposiciones, ferias y traslados. El instrumento en tránsito o en un recinto ajeno es un escenario que la póliza de local no cubre por defecto. Se resuelve con una extensión específica.
Pregunta siempre por el concepto exacto: bienes de terceros bajo custodia. Si no aparece nombrado en las condiciones, lo más probable es que no esté.
El infraseguro: el error caro de las existencias
El artículo 30 de la Ley 50/1980, de Contrato de Seguro, establece que cuando la suma asegurada es inferior al valor real del interés asegurado, la aseguradora indemniza proporcionalmente. No solo en la pérdida total: también en un siniestro parcial.
En una tienda de instrumentos esto es especialmente fácil de sufrir, porque el stock no es estable. Antes de Navidad o del inicio del curso el almacén puede valer bastante más que la media del año, y la suma asegurada suele haberse fijado pensando en la media.
La propia ley da la salida: el artículo 30 permite que las partes «podrán excluir en la póliza o con posterioridad a la celebración del contrato, la aplicación de la regla proporcional». Es un pacto expreso que hay que pedir. La alternativa habitual es contratar a primer riesgo, un mecanismo que explicamos con detalle —el ejemplo es de estancos, pero la mecánica es idéntica— en primer riesgo y valor total.
Y ojo también al extremo contrario: el artículo 31 permite reducir suma y prima en caso de sobreseguro, y declara ineficaz el contrato si ese exceso se debió a mala fe.
Qué llevar preparado antes de pedir presupuesto
Cuanto mejor descrito esté el riesgo, menos discusión habrá después.
- Inventario valorado, separando existencias propias de bienes de terceros en depósito, reparación o alquiler.
- Valor de la pieza más cara y número de piezas por encima de un umbral que consideres relevante, para dimensionar el límite por objeto.
- Medidas de protección: tipo de cierre, alarma conectada o no, vitrinas, cámaras, caja fuerte.
- Actividad real: si hay taller de reparación, alquiler, clases, venta online o asistencia a ferias. Cada una añade un riesgo distinto.
- Metros del local, materiales de construcción y si eres propietario o arrendatario.
Si además guardas instrumentos de valor en tu domicilio, o eres músico y no comerciante, el planteamiento es otro: lo vemos en qué cubre el seguro de instrumentos musicales y en cómo asegurar tu instrumento.
Aquí no hay tarifa de catálogo: el precio depende del inventario, del local, de las protecciones y de la actividad. Te lo cotizamos según condiciones de la póliza.
Preguntas frecuentes
¿Puedo asegurar una tienda de instrumentos musicales?
Sí. Se articula sobre una póliza de comercio —continente, contenido, existencias, robo, incendio, daños por agua, cristales y responsabilidad civil— a la que hay que añadir las coberturas propias del sector: bienes de terceros en depósito o reparación, límite por objeto adecuado a las piezas de más valor y, si procede, traslados y ferias.
¿Cubre el seguro los instrumentos de clientes que tengo en reparación?
Solo si la póliza recoge expresamente los bienes de terceros bajo custodia. Una cobertura de «existencias» se refiere a mercancía propia. Además, los daños causados por el propio trabajo de reparación corresponden a la responsabilidad civil, que es una cobertura distinta.
¿Qué es el límite por objeto y por qué me afecta?
Es la cantidad máxima que la póliza paga por una sola pieza, con independencia del capital total contratado. Si tienes un instrumento cuyo valor supera ese límite, la parte que exceda no está cubierta. Es el problema clásico de las tiendas con una o dos piezas muy por encima de la media del inventario.
¿Qué pasa si declaro menos existencias de las que tengo?
Se aplica la regla proporcional del artículo 30 de la Ley 50/1980: la indemnización se reduce en la misma proporción que exista entre la suma asegurada y el valor real, también en siniestros parciales. Puede excluirse mediante pacto expreso o contratando a primer riesgo.
¿Están cubiertos los instrumentos cuando los llevo a una feria?
No por defecto. La póliza de local cubre lo que está en el local. Los traslados y la estancia en recintos ajenos requieren una extensión específica que conviene pedir si asistes a ferias o exposiciones con regularidad.
¿Y los daños por humedad o por un fallo de la climatización?
Depende de cómo estén redactadas las exclusiones. Los daños por agua procedentes de una fuga suelen ser cobertura estándar; el deterioro progresivo por condiciones ambientales se excluye con frecuencia como desgaste o vicio propio. Es un punto que conviene aclarar por escrito antes de firmar, según condiciones de la póliza.
Autor
Full Back Insurance
FBI Correduría de Seguros
También puede interesarte
Artículos relacionados
Cómo asegurar tu instrumento: qué mira la aseguradora
Antes de dar precio a la póliza, la aseguradora evalúa el valor documentado del instrumento, cómo lo usas y dónde lo guardas. Qué revisa antes de asegurarlo.

Cómo Asegurar una Guitarra Vintage o de Luthier: Guía Completa para Propietarios
Una guitarra vintage de los años 60 o una flamenca de luthier español pueden valer entre 5.000 y 50.000 euros o más, y su seguro del hogar no las cubre correctamente. Esta guía explica cómo documentarlas, tasarlas y asegurarlas de forma real.

Qué Cubre el Seguro de Instrumentos Musicales — y Por Qué el Hogar No es Suficiente
El seguro del hogar cubre tu instrumento en casa, con un límite bajo y sin cobertura en ensayos, conciertos ni transporte. Descubre qué cubre realmente una póliza especializada, qué excluye y cómo documentar bien tu instrumento antes de contratar.
¿Te hemos ayudado? Cuéntaselo a otros
Tu opinión en Google nos ayuda a llegar a más personas.